Panduan · Dikemas kini 16 Nov 2026
Beli Sekarang, Bayar Kemudian (BNPL) di Malaysia: Cara Ia Berfungsi, Peraturan Baru dan Cara Elak Terjerat
Beli sekarang, bayar kemudian ada di hampir setiap checkout, dan kini ia dikawal selia dengan betul. Ini cara ia berfungsi, maksud peraturan baru untuk anda, dan tabiat mudah supaya tiga ansuran kecil tak jadi sakit kepala setiap bulan.
11STREET.MY
PANDUAN SHOPPING BEBAS · MALAYSIA
Beli sekarang, bayar kemudian (BNPL) di Malaysia dah berubah daripada ciri baru di checkout kepada sesuatu yang berjuta-juta orang guna setiap bulan. Kementerian Kewangan kata ada lapan juta pemegang akaun BNPL aktif pada suku pertama 2026, dengan baki tertunggak RM5.3 bilion dan RM181.0 juta daripadanya lewat bayar. Anda mungkin kenal ia sebagai SPayLater, Atome, Grab PayLater dan butang “bayar 3 kali” di hampir setiap checkout.
BNPL bukan jahat. Kalau guna sekali, untuk barang yang dirancang dan memang mampu dibayar, ia alat yang berguna. Masalahnya, ia sangat pandai buat barang rasa lebih murah daripada sebenarnya. Panduan ni terangkan cara ia berfungsi, apa yang undang-undang baru ubah, bagaimana ia muncul dalam rekod kredit anda, dan cara kawal penggunaannya.
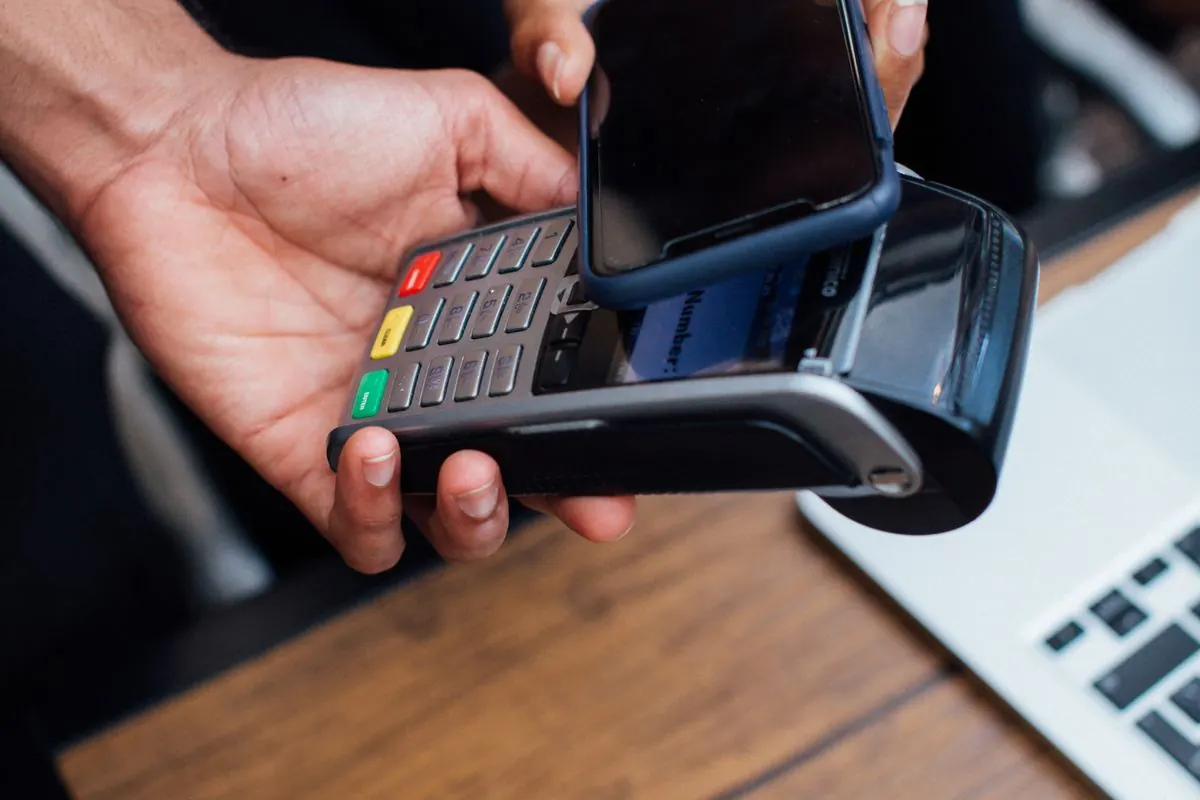
Poin utama
- BNPL pecahkan satu belian kepada beberapa bayaran kecil. Ia tak buat barang lebih murah, dan fi atau caj lewat boleh buat ia lebih mahal.
- Sejak 1 Mac 2026, BNPL dikawal selia di bawah Akta Kredit Pengguna 2025, diselia oleh Suruhanjaya Kredit Pengguna (SKP).
- Penyedia mesti semak sama ada anda mampu bayar balik, dan mesti laporkan rekod bayaran balik anda kepada agensi pelaporan kredit dalam masa 12 bulan selepas diberi kebenaran.
- Bahaya sebenar ialah bila ada beberapa pelan serentak di app yang berbeza.
- Satu pelan pada satu masa, peringatan untuk setiap tarikh bayaran, dan semak jumlah setiap bulan akan elakkan anda daripada masalah.
Note
Ini maklumat pengguna umum, bukan nasihat kewangan. Terma berbeza ikut penyedia dan pelan, jadi sentiasa baca jadual bayaran dan fi sebelum anda sahkan.
Macam mana BNPL sebenarnya berfungsi
Anda beli sekarang dan bayar dalam beberapa bahagian kecil sepanjang beberapa minggu atau bulan akan datang. Contohnya, telefon RM600 jadi tiga bayaran RM200. Ada pelan yang bebas faedah kalau anda bayar tepat pada masa. Ada yang tambah fi atau faedah, terutamanya pelan yang lebih panjang. Terlepas bayaran, dan caj lewat boleh dikenakan.
Perkara penting untuk diingat: memecahkan harga tak mengubah harga. Telefon RM600 dalam tiga bayaran tetap telefon RM600, dan dengan fi ia jadi lebih mahal. BNPL ubah perasaan anda tentang harga masa checkout, bukan jumlah yang anda bayar.
Apa yang Akta Kredit Pengguna 2025 ubah
Sebelum 2026, BNPL berada di kawasan kelabu. Sekarang ia kredit yang dikawal selia, sama macam pinjaman lain.
| Tarikh | Apa yang berlaku |
|---|---|
| 31 Dis 2025 | Akta Kredit Pengguna 2025 diwartakan |
| 1 Mac 2026 | Akta berkuat kuasa, dan Suruhanjaya Kredit Pengguna (SKP) mula menyelia BNPL |
| 1 Jun 2026 | Pelesenan dan pendaftaran bermula, dengan tempoh peralihan enam bulan hingga 30 Nov 2026 untuk penyedia sedia ada memohon |
| Jun 2026 | SKP keluarkan Standard Kebenaran dan Standard Tatalaku untuk BNPL dan lima aktiviti kredit lain |
Maksudnya untuk anda:
- Penyedia perlukan kebenaran SKP. Penyedia sedia ada yang memohon dalam tempoh peralihan boleh terus beroperasi sementara SKP membuat keputusan. Penyedia baru tak boleh mula sehingga diberi kebenaran.
- Semakan kemampuan. Penyedia mesti nilai sama ada anda mampu bayar balik sebelum meluluskan, dengan mengambil kira komitmen lain anda, termasuk kredit dari bank dan bukan bank, menurut Kementerian Kewangan. Kalau app tolak anda atau beri had lebih rendah, itu tandanya semakan berfungsi. Bukan isyarat untuk cuba tiga app lain.
- Fi dan terma yang jelas. Fi dan jadual bayaran mesti dinyatakan dengan jelas sebelum anda bersetuju.
- Saluran aduan yang betul. Penyedia mesti ada proses aduan yang adil dan mudah digunakan, dan anda boleh bawa ke SKP kalau mereka tak selesaikan.
- Perlindungan daripada penyalahgunaan akaun. Kementerian Kewangan kata standard tersebut mewajibkan penyedia mengesahkan identiti dan beri cara untuk anda bekukan akaun kalau anda syak orang lain menggunakannya.
Adakah BNPL beri kesan pada skor kredit saya?
Inilah perubahan yang ramai orang belum sedar. Di bawah peraturan SKP, penyedia kredit bukan bank mesti wujudkan pelaporan kredit dalam masa 12 bulan selepas diberi kebenaran, dan hantar data bayaran balik yang positif dan negatif kepada sekurang-kurangnya satu agensi pelaporan kredit.
Dalam bahasa mudah, sejarah BNPL anda akan muncul di tempat yang pemberi pinjaman boleh lihat.
- Bayar tepat pada masa bina rekod yang boleh membantu anda kemudian.
- Bayaran tertunggak boleh dilaporkan, dan boleh menjejaskan anda bila memohon pinjaman kereta, pinjaman rumah atau kad kredit.
- Banyak pelan yang masih terbuka boleh buat anda nampak tertekan dari segi kewangan, walaupun setiap satu kecil.
Jadi layan pelan BNPL macam pinjaman lain, sebab sekarang memang begitu.
Risiko yang tak ditulis pada banner
- Pelan bertindih. RM45 kepada satu app pada 3hb, RM80 kepada app lain pada 12hb, RM120 kepada app ketiga pada 20hb. Setiap satu rasa kecil. Bila dicampur, RM245 sebulan untuk barang yang anda separuh lupa.
- Caj lewat. Terlepas satu tarikh, dan barang murah tu jadi kurang murah.
- Belian kecil yang kerap. BNPL untuk makanan, bubble tea dan haul RM30 cepat bertambah, justeru sebab setiap satu rasa macam tak ada apa.
- Guna satu pelan untuk bayar pelan lain. Kalau anda dah sampai tahap ni, masa untuk berhenti dan selesaikan (lihat di bawah).
Belia Malaysia banyak guna BNPL. Pada Oktober 2026, Kementerian Kewangan kata mereka yang berumur 30 tahun ke bawah menyumbang RM5.4 bilion belian BNPL melalui 65.9 juta transaksi, iaitu lebih satu pertiga daripada semua perbelanjaan dan transaksi BNPL.
Bila BNPL munasabah, dan bila ia tanda bahaya
| Munasabah | Tanda bahaya |
|---|---|
| Belian yang dirancang dan boleh dibayar penuh hari ni | Barang yang anda tak mampu tanpa BNPL |
| Satu pelan bebas faedah yang anda akan langsaikan tepat pada masa | Tiga atau lebih pelan serentak di app berbeza |
| Agih kos barang yang perlu, macam laptop untuk kerja | Makanan, belian ikut perasaan dan haul malam sale |
| Anda tahu tepat berapa hutang dan bila | Anda perlu buka empat app untuk tahu jumlahnya |
Ujian ringkas sebelum tekan: boleh ke saya bayar penuh hari ni tanpa usik duit untuk benda lain? Kalau jawapannya tidak, BNPL sedang pinjamkan anda duit yang anda tak ada.
Cara guna BNPL dengan selamat
- Satu pelan pada satu masa. Habiskan dulu sebelum mula yang lain.
- Masukkan setiap tarikh bayaran dalam kalendar, beberapa hari lebih awal.
- Kira ansuran dalam bajet. Bajet shopping bulanan anda termasuk bayaran BNPL, bukan pesanan baru saja.
- Jumlahkan hutang sebulan sekali, merentas semua app. Kalau nombornya mengejutkan, itulah jawapannya.
- Tukar cara bayaran lalai kalau BNPL asyik muncul dulu masa checkout.
- Baca skrin jadual bayaran. Bilangan bayaran, tarikh, fi dan apa jadi kalau lewat.
- Pastikan app selamat. Jangan kongsi OTP atau TAC, dan hidupkan keselamatan log masuk tambahan kalau ada.
Kalau anda pernah guna ShopBack Pay, ambil perhatian ia dihentikan di Malaysia mulai 25 Mac 2026, jadi pastikan pelan lama dah dilangsaikan sepenuhnya.
Bila ada masalah
Ada orang guna akaun BNPL anda. Bekukan akaun dalam app kalau ada pilihan, hubungi penyedia segera, dan tukar kata laluan. Kalau duit diambil melalui scam, telefon Pusat Respons Scam Kebangsaan (NSRC) di 997 dan bank anda.
Anda tak setuju dengan satu caj, atau pemungut hutang layan anda dengan tak adil. Buat aduan kepada penyedia dulu, secara bertulis, dengan screenshot. Kalau mereka tak jawab atau anda tak puas hati dengan keputusan, bawa ke SKP melalui portal SKP CARE.
Anda tak mampu teruskan bayaran. Jangan senyap. Hubungi penyedia sebelum tarikh bayaran dan tanya pilihan yang ada. Untuk bantuan percuma merancang bayaran merentas beberapa hutang, AKPK, agensi kaunseling kredit yang ditubuhkan oleh Bank Negara Malaysia, beri nasihat tanpa bayaran.
Keluar daripada timbunan BNPL
Kalau anda ada beberapa pelan berjalan, ini cara mudah untuk kembali kawal keadaan:
- Senaraikan setiap pelan. App, baki, bayaran bulanan, tarikh bayaran dan caj lewat kalau ada.
- Berhenti buat pelan baru. Buang BNPL sebagai cara bayaran yang disimpan buat masa ni.
- Bayar sekurang-kurangnya jumlah minimum untuk semua, tepat pada masa, untuk elak caj lewat dan rekod buruk.
- Guna duit lebihan untuk satu pelan pada satu masa sampai habis, kemudian pindah ke pelan seterusnya.
- Minta bantuan awal kalau nombornya tak cukup. Lebih mudah dibaiki sebelum ada bayaran yang tertunggak.
Kata akhir
BNPL ialah cara bayaran, bukan diskaun. Kalau anda memang akan beli dan boleh bayar tepat pada masa, okey. Kalau satu-satunya sebab ia rasa mampu ialah “bayar 3 kali”, itu tanda untuk tunggu dulu. Untuk tip berbelanja dengan bijak masa sale besar, baca panduan 11.11 dan panduan shopping online yang bijak kami.
Soalan lazim
Adakah BNPL dikawal selia di Malaysia?
Ya. Akta Kredit Pengguna 2025 berkuat kuasa pada 1 Mac 2026, dan BNPL diselia oleh Suruhanjaya Kredit Pengguna (SKP). Pelesenan dan pendaftaran bermula pada 1 Jun 2026, dengan tempoh peralihan enam bulan untuk penyedia sedia ada.
Adakah BNPL beri kesan pada skor kredit saya?
Semakin ya. Di bawah peraturan SKP, penyedia kredit bukan bank mesti wujudkan pelaporan kredit dalam masa 12 bulan selepas diberi kebenaran, dan hantar data bayaran balik yang positif dan negatif kepada sekurang-kurangnya satu agensi pelaporan kredit. Bayar tepat pada masa membantu rekod anda, manakala bayaran tertunggak boleh menjejaskannya.
Adakah BNPL bebas faedah?
Ada pelan yang bebas faedah kalau anda bayar tepat pada masa, ada yang kenakan fi atau faedah, dan caj lewat boleh dikenakan. Terma ditunjukkan sebelum anda sahkan, jadi baca skrin tu dengan teliti, terutamanya untuk pelan yang lebih panjang.
Apa jadi kalau saya terlepas bayaran BNPL?
Anda mungkin dikenakan caj lewat, akaun anda mungkin disekat, dan bayaran tertunggak boleh dilaporkan kepada agensi pelaporan kredit. Kalau anda sedang bergelut, hubungi penyedia awal-awal, jangan tunggu.
Macam mana nak buat aduan tentang penyedia BNPL?
Buat aduan kepada penyedia dulu. Kalau mereka tak jawab atau anda tak puas hati dengan keputusan, anda boleh bawa aduan ke SKP melalui portal SKP CARE.
Berapa ramai rakyat Malaysia guna BNPL?
Kementerian Kewangan kata ada lapan juta pemegang akaun BNPL aktif pada suku pertama 2026, dengan baki tertunggak RM5.3 bilion, di mana RM181.0 juta (3.4%) telah lewat bayar.
Sumber rujukan
- Penguatkuasaan Akta Kredit Pengguna 2025 dan penubuhan Suruhanjaya Kredit Pengguna (SKP, 2 Mac 2026)
- Soalan lazim (Suruhanjaya Kredit Pengguna)
- SKP keluarkan standard untuk kawal selia BNPL dan lima aktiviti kredit lain (The Star, 5 Jun 2026)
- Pengguna BNPL cecah lapan juta, baki tertunggak RM5.3b (Malay Mail, 16 Jul 2026)
- Belia Malaysia catat RM5.4 bilion belian BNPL (The Star, 14 Okt 2026)
- Penyedia BNPL wajib buat semakan kredit (RinggitPlus, Jan 2026)
- ShopBack Pay dihentikan di Malaysia (sokongan ShopBack)
11street.my ialah panduan bebas. Kami tiada kaitan dengan Shopee, Lazada, TikTok Shop, Taobao, Pinduoduo atau mana-mana platform lain, dan juga tiada kaitan dengan bekas marketplace 11street Malaysia.